
Ce rapoarte urmăresc distribuitorii care cresc profitabil
În distribuție, cifra de afaceri poate arăta bine chiar și atunci când profitul se subțiază. Un client mare poate cumpăra mult, dar cu discounturi agresive, termene lungi de plată și multe retururi. Un produs poate avea volum mare, dar marjă mică și costuri ridicate de manipulare. O echipă de vânzări poate fi ocupată toată ziua, dar prea mult timp se duce pe comenzi repetitive și corecturi manuale.
De aceea, distribuitorii care cresc profitabil nu se uită doar la „cât am vândut luna aceasta”. Ei urmăresc rapoarte care leagă vânzările de marjă, stoc, cash flow, cost operațional și comportamentul clienților B2B.
Un raport bun nu este o colecție de grafice frumoase. Este un instrument de decizie. Îți arată unde merită să insiști, unde pierzi bani fără să observi și ce trebuie automatizat ca să crești fără să mărești haotic echipa.
De ce raportarea contează mai mult în distribuție decât în retail simplu
În vânzarea en-gros, fiecare client poate avea prețuri negociate, termene diferite, volume diferite, condiții de livrare diferite și obiceiuri proprii de comandă. Asta înseamnă că profitabilitatea nu se vede clar dacă analizezi doar totalul vânzărilor.
Două companii pot avea aceeași cifră de afaceri, dar rezultate complet diferite. Prima poate avea clienți recurenți, comenzi mari, plată la timp și puține excepții operaționale. A doua poate avea multe comenzi mici, discounturi necontrolate, multe modificări manuale și întârzieri la încasare.
Diferența se vede în rapoarte. Iar pentru distribuitori, rapoartele importante sunt cele care răspund la întrebări practice:
- Care clienți aduc marjă reală, nu doar volum?
- Ce produse cresc profitul și ce produse doar ocupă stoc?
- Unde se pierd bani prin discounturi, erori sau timp operațional?
- Ce comenzi pot fi mutate în self-service?
- Ce clienți trebuie reactivați înainte să dispară?
Când aceste răspunsuri sunt disponibile rapid, deciziile comerciale devin mai clare. Când lipsesc, echipa vinde „după instinct”, iar profitabilitatea depinde prea mult de noroc.
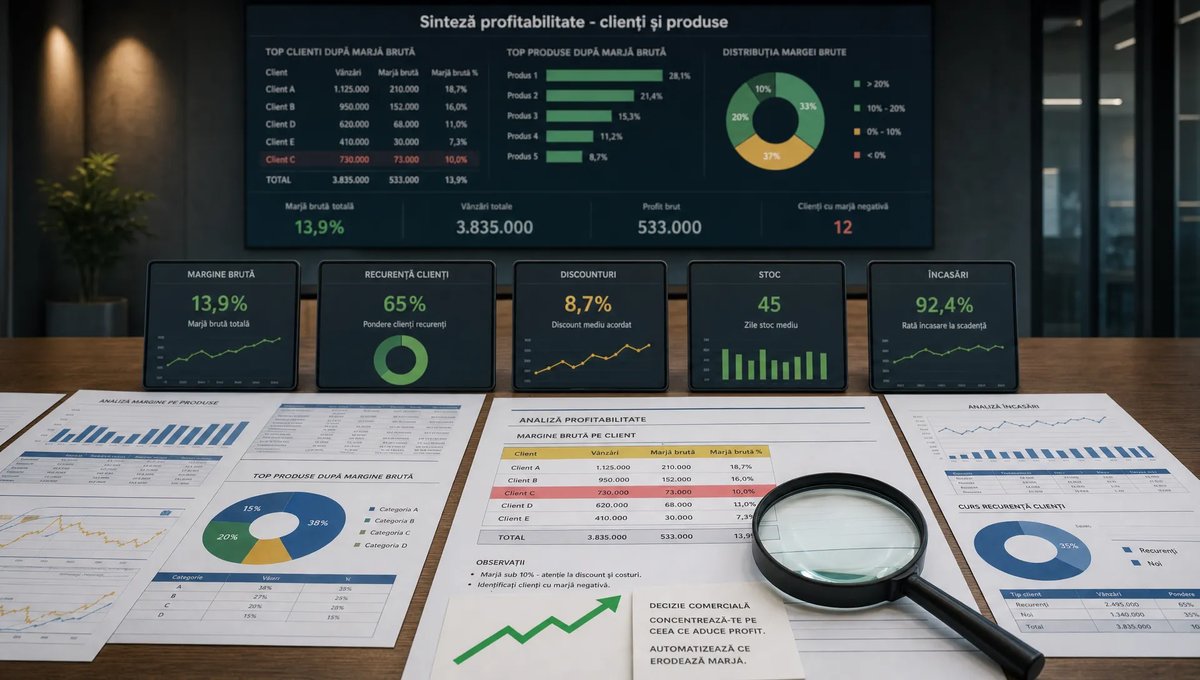
Raportul vânzărilor pe client, dar cu marjă, nu doar cu venit
Primul raport urmărit de distribuitorii profitabili este vânzarea pe client. Însă nu în forma simplă, unde vezi doar valoarea comenzilor. Raportul trebuie să includă marja brută, discounturile aplicate, frecvența comenzilor și eventualele costuri suplimentare generate de client.
Un client care comandă de 50.000 lei pe lună nu este automat mai bun decât unul care comandă de 20.000 lei. Dacă primul cumpără aproape exclusiv produse cu marjă mică, cere livrări urgente, modifică des comenzile și plătește greu, profitul real poate fi mai slab.
Un raport util pe client ar trebui să arate cel puțin aceste elemente:
| Indicator | Ce îți arată | Decizie posibilă |
|---|---|---|
| Valoare totală comenzi | Volumul cumpărat de client | Prioritizare comercială inițială |
| Marjă brută | Profitabilitatea produselor cumpărate | Ajustare prețuri sau mix de produse |
| Discount mediu | Cât cedezi din preț | Revizuirea condițiilor comerciale |
| Frecvența comenzilor | Cât de recurent este clientul | Campanii de reactivare sau fidelizare |
| Termen mediu de plată | Impactul asupra cash flow-ului | Limită de credit sau condiții noi |
| Număr de excepții | Câte intervenții manuale apar | Standardizare sau mutare în portal |
Acest tip de raport schimbă conversația internă. În loc de „clientul X e mare, să îi dăm încă un discount”, întrebarea devine „clientul X este profitabil la condițiile actuale?”.
Raportul comenzilor recurente
Distribuția sănătoasă se bazează pe recurență. Dacă în fiecare lună trebuie să recâștigi aceiași clienți de la zero, costul comercial crește și predictibilitatea scade. De aceea, distribuitorii profitabili urmăresc câți clienți comandă constant, cât de des revin și unde apar întreruperi.
Un raport de recurență te ajută să vezi:
- clienții care comandau lunar, dar nu au mai comandat în ultimele 30, 60 sau 90 de zile;
- clienții noi care au plasat prima comandă, dar nu au revenit;
- clienții cu frecvență stabilă, dar cu valoare medie în scădere;
- categoriile de produse care generează comenzi repetate.
Acest raport este valoros pentru că îți oferă semnale timpurii. Dacă aștepți până când clientul pleacă definitiv, recuperarea devine mai scumpă. Dacă vezi din timp că a scăzut frecvența, agentul de vânzări poate interveni cu o ofertă potrivită, o listă de reaprovizionare sau o clarificare legată de stoc.
Aici contează mult și experiența de comandă. Dacă un client B2B trebuie să sune, să aștepte confirmări, să ceară prețuri actualizate și să verifice manual disponibilitatea, recurența poate scădea. Un portal B2B cu conturi de client și prețuri personalizate reduce această fricțiune și face comenzile repetate mai ușor de plasat.
Raportul valorii medii a comenzii
Valoarea medie a comenzii este unul dintre cei mai simpli indicatori, dar și unul dintre cei mai utili. Dacă numărul de comenzi rămâne constant, iar valoarea medie crește, distribuitorul poate crește veniturile fără să mărească proporțional costul de vânzare.
Acest raport trebuie urmărit pe mai multe niveluri: pe client, pe segment, pe agent, pe categorie de produse și pe canal de vânzare. O valoare medie mică poate indica faptul că un client comandă fragmentat, că nu vede produsele complementare sau că pragurile de discount nu sunt comunicate clar.
De exemplu, dacă un client comandă de trei ori pe săptămână produse care puteau fi consolidate într-o singură comandă, costul de procesare și livrare crește. Dacă vede în portal un prag clar pentru transport, discount de volum sau recomandări de produse asociate, comportamentul se poate schimba.
Pentru idei comerciale aplicate, merită analizate și tehnicile de vânzare B2B pentru comenzi mai mari, mai ales când valoarea medie a comenzii este sub potențial.
Raportul pe produse: marjă, rotație și contribuție la profit
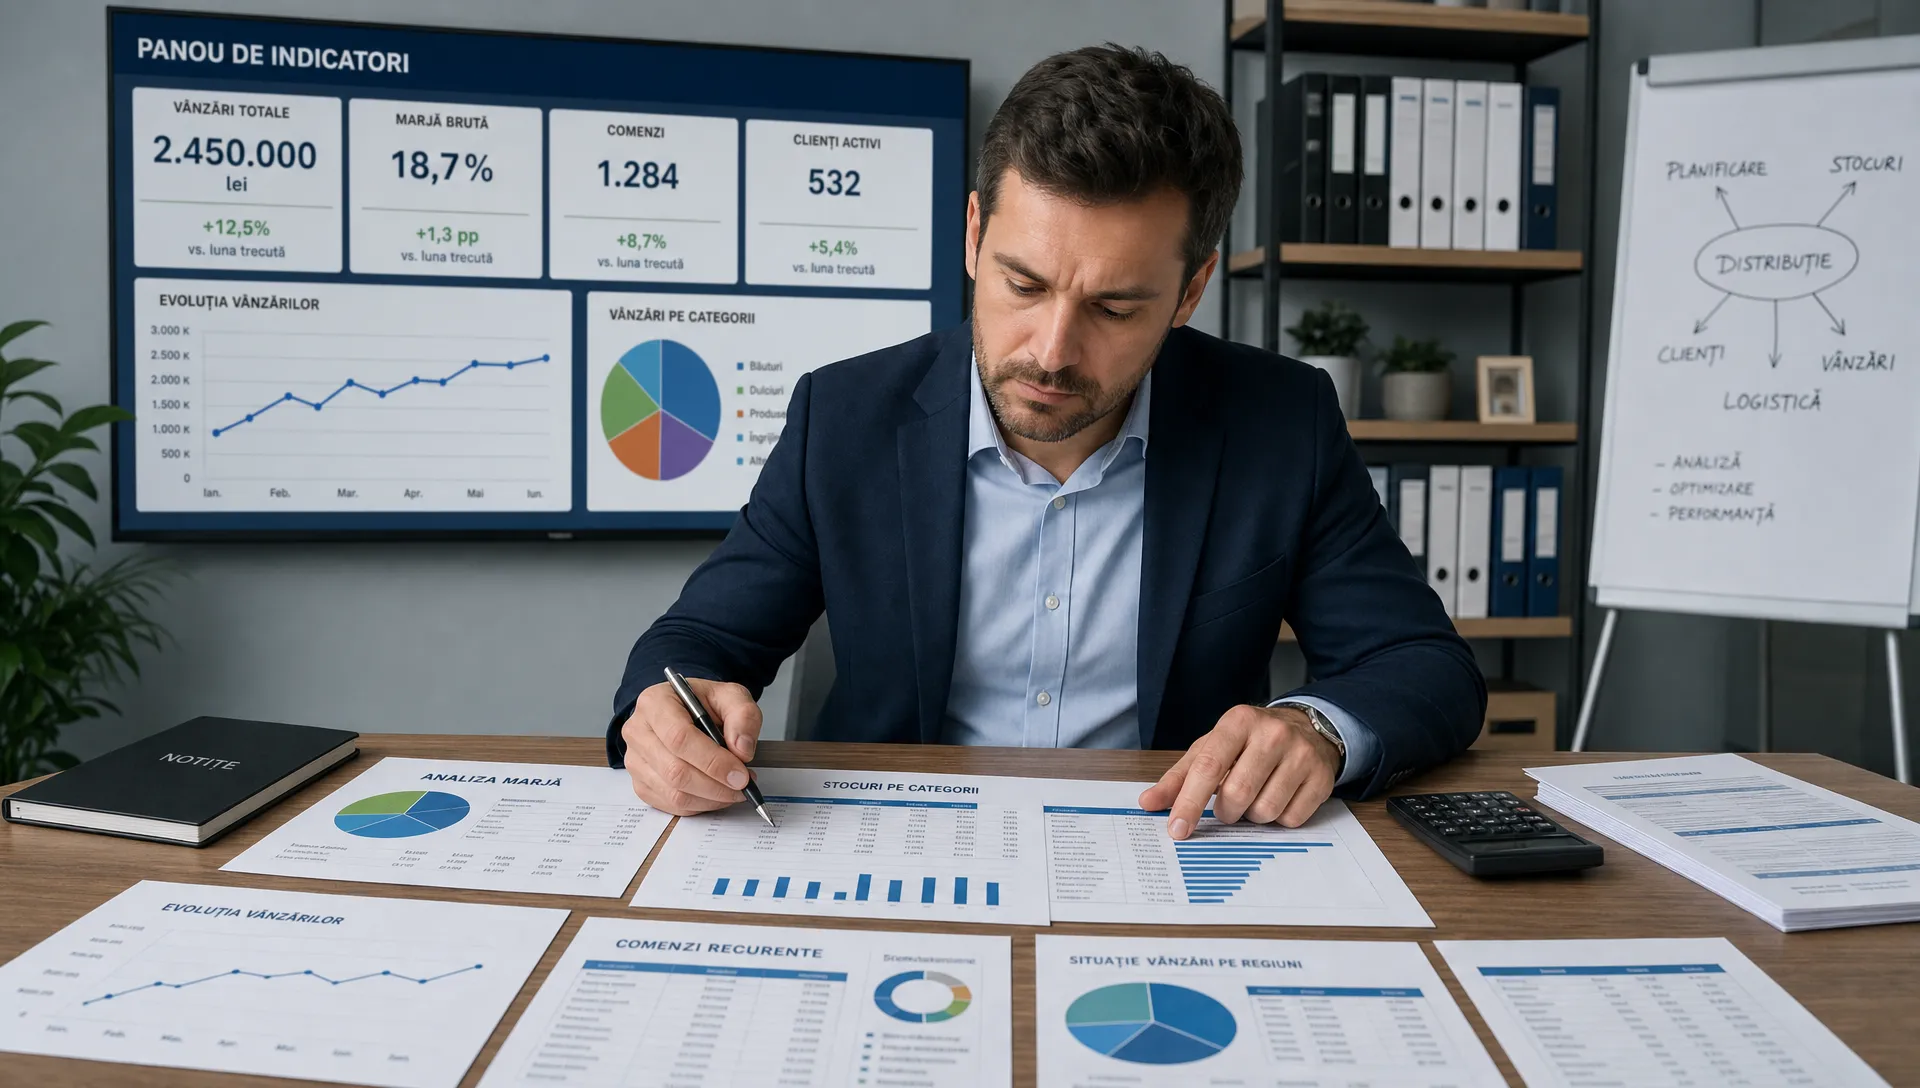
Un produs bestseller nu este întotdeauna un produs profitabil. În distribuție, unele produse se vând repede, dar lasă marjă mică. Altele se vând mai rar, dar contribuie mai mult la profit. De aceea, raportul pe produse trebuie să combine volumul cu marja și rotația stocului.
Un raport matur pe produse răspunde la trei întrebări:
- Ce produse generează cel mai mare profit, nu doar cea mai mare vânzare?
- Ce produse se mișcă lent și blochează capital în stoc?
- Ce produse sunt comandate împreună și pot fi promovate ca pachete sau recomandări?
Distribuitorii profitabili folosesc acest raport pentru a ajusta strategia de achiziție, promoțiile și recomandările comerciale. Dacă un produs cu marjă bună este cumpărat des împreună cu un produs cu marjă mică, echipa poate crea oferte care cresc profitul pe coș. Dacă un produs ocupă stoc, dar nu se mișcă, poate fi inclus într-o campanie de lichidare sau scos treptat din portofoliu.
Raportul discounturilor și al prețurilor personalizate
Prețurile personalizate sunt normale în B2B. Problema apare când discounturile nu sunt urmărite riguros. În timp, o excepție comercială acordată pentru o comandă punctuală poate deveni regulă. Un agent poate negocia diferit față de altul. Un client poate primi condiții care nu mai reflectă volumul actual.
Raportul discounturilor ar trebui să arate ce reduceri sunt aplicate, cui, pe ce produse și cu ce impact asupra marjei. Nu este un raport menit să blocheze vânzările, ci să protejeze profitabilitatea.
Un semnal de risc apare când un client are discount mare, dar nu mai atinge volumele pentru care a primit acea condiție. Alt semnal apare când produse cu marjă deja mică sunt vândute cu reduceri suplimentare. În ambele cazuri, echipa comercială poate renegocia, poate seta praguri clare sau poate propune un mix de produse mai sănătos.
Aici, o platformă B2B en-gros cu prețuri personalizate per client ajută la menținerea controlului. Condițiile comerciale devin vizibile și aplicate consecvent, nu gestionate prin fișiere separate, mesaje sau memorie individuală.
Raportul comenzilor pierdute și al produselor indisponibile
Profitul nu se pierde doar prin costuri mari. Se pierde și prin comenzi care nu se finalizează. În distribuție, comenzile pierdute apar din mai multe motive: lipsă de stoc, preț neclar, timp mare de confirmare, produse greu de găsit, proces de comandă prea complicat sau client care nu primește răspuns suficient de repede.
Un raport util urmărește produsele căutate, dar necomandate, comenzile începute și nefinalizate, cererile de ofertă neconvertite și liniile de comandă anulate din cauza indisponibilității. Chiar dacă nu toate aceste date sunt disponibile perfect de la început, merită construită o disciplină de urmărire.
Dacă multe comenzi se blochează din cauza produselor fără stoc, problema este în planificare sau aprovizionare. Dacă se blochează din cauza prețurilor neclare, problema este comercială. Dacă se blochează pentru că agentul trebuie să confirme manual fiecare comandă, problema este operațională.
Acest raport este important pentru că arată cererea reală, nu doar vânzarea finală. De multe ori, acolo se ascunde potențialul de creștere.
Raportul timpului de procesare a comenzilor
Un distribuitor poate avea vânzări bune, dar procese prea lente. Dacă fiecare comandă trece prin telefon, e-mail, verificare manuală, reintroducere în sistem, confirmare separată și facturare manuală, costul operațional crește odată cu volumul.
Raportul timpului de procesare arată cât durează de la plasarea comenzii până la confirmare, pregătire, facturare și livrare. În mod ideal, acest raport scoate la lumină pașii care consumă timp fără să adauge valoare.
Indicatorii utili includ timpul mediu de confirmare, numărul de comenzi procesate manual, numărul de erori corectate, comenzile modificate după plasare și timpul dintre comandă și emiterea facturii.
Dacă aceste valori cresc odată cu volumul, compania va avea nevoie fie de mai mulți oameni, fie de procese mai bune. De cele mai multe ori, procesele mai bune sunt prima opțiune. Pentru o perspectivă completă, poți vedea cum se poate optimiza procesul de vânzare B2B de la ofertă la plată prin standardizare și automatizare.
Raportul facturilor și al încasărilor
Profitul contabil nu ajută prea mult dacă banii intră greu. Distribuitorii profitabili urmăresc constant facturile emise, facturile scadente, întârzierile la plată și expunerea pe client.
Acest raport nu este doar pentru departamentul financiar. Este și un instrument comercial. Dacă un client întârzie frecvent, echipa de vânzări trebuie să știe înainte să aprobe noi condiții, limite mai mari sau discounturi suplimentare.
Un raport sănătos de facturare și încasări include:
| Indicator | De ce contează |
|---|---|
| Facturi emise | Confirmă volumul transformat în documente fiscale |
| Facturi scadente | Arată ce urmează să intre în cash flow |
| Facturi întârziate | Semnalează risc financiar |
| Valoare restantă pe client | Ajută la controlul expunerii |
| Timp mediu de încasare | Arată cât de repede se transformă vânzarea în numerar |
Când facturarea este manuală, apar întârzieri, erori și muncă repetitivă. De aceea, merită analizat când se justifică facturarea B2B automată, mai ales pentru companiile cu volum mare de comenzi recurente.
Raportul pe agent, canal și segment de client
Distribuitorii care cresc profitabil nu evaluează echipa de vânzări doar după valoarea totală vândută. Ei urmăresc și calitatea vânzării: marja, recurența, creșterea portofoliului, adoptarea comenzilor online și reducerea muncii manuale.
Un agent poate genera vânzări mari, dar cu discounturi ridicate. Alt agent poate avea vânzări mai mici, dar clienți mai stabili și marjă mai bună. Fără raportare, diferența nu este vizibilă.
La fel de important este raportul pe canal. Dacă comenzile venite prin portal au mai puține erori, valoare medie mai mare și timp de procesare mai mic, atunci canalul digital nu este doar o comoditate. Este o sursă de eficiență și profitabilitate.
Într-o platformă precum Cart200, distribuitorii pot centraliza comenzile en-gros, conturile clienților B2B, prețurile personalizate și rapoartele comerciale, ceea ce face analiza mai rapidă decât lucrul cu date împrăștiate în e-mailuri și fișiere.
Tabloul minim de rapoarte pentru un distribuitor B2B
Nu orice companie are nevoie de zeci de rapoarte de la început. Mai important este să existe un set minim, urmărit constant și folosit în decizii reale.
| Raport | Frecvență recomandată | Întrebare principală |
|---|---|---|
| Vânzări și marjă pe client | Săptămânal sau lunar | Cine aduce profit real? |
| Comenzi recurente | Săptămânal | Ce clienți trebuie reactivați? |
| Valoare medie comandă | Lunar | Cum creștem coșul fără costuri mari? |
| Marjă și rotație pe produs | Lunar | Ce produse merită promovate sau ajustate? |
| Discounturi | Lunar | Unde pierdem marjă necontrolat? |
| Comenzi pierdute | Săptămânal | Ce cerere nu reușim să convertim? |
| Timp de procesare | Lunar | Unde consumăm prea multă muncă manuală? |
| Facturi și încasări | Săptămânal | Ce risc avem în cash flow? |
Acest tablou devine și mai valoros când datele sunt actualizate rapid. Dacă raportul ajunge la management după trei săptămâni, multe decizii sunt deja întârziate. În distribuție, viteza contează.
Cum transformi rapoartele în acțiuni profitabile
Rapoartele nu cresc profitul singure. Ele devin valoroase când sunt legate de acțiuni clare. Pentru fiecare raport, trebuie să existe o întrebare de management și o decizie posibilă.
Dacă raportul arată clienți cu marjă mică, acțiunea poate fi renegocierea prețurilor sau schimbarea mixului de produse. Dacă arată comenzi mici și dese, acțiunea poate fi introducerea unor praguri de comandă sau recomandări de produse complementare. Dacă arată multe intervenții manuale, acțiunea poate fi mutarea comenzilor recurente într-un portal self-service.
O regulă simplă: orice raport care nu schimbă nicio decizie în 90 de zile este probabil prea general sau prea puțin conectat la realitatea operațională.
Pentru distribuitorii B2B, obiectivul nu este să aibă mai multe date, ci date mai utile. Iar cele mai utile date sunt cele care arată legătura dintre client, comandă, preț, marjă, stoc și încasare.
Întrebări frecvente
Care este cel mai important raport pentru profitabilitatea unui distribuitor? Raportul vânzărilor pe client combinat cu marja este printre cele mai importante, deoarece arată nu doar cine cumpără mult, ci cine contribuie efectiv la profit.
Cât de des ar trebui urmărite rapoartele B2B? Rapoartele operaționale, cum ar fi comenzile pierdute, recurența și facturile întârziate, merită urmărite săptămânal. Rapoartele strategice, cum ar fi marja pe produs sau analiza discounturilor, pot fi analizate lunar.
De ce nu este suficient raportul de vânzări totale? Pentru că vânzările totale nu arată discounturile, costul de procesare, întârzierile la plată, retururile sau marja reală. Poți crește cifra de afaceri și totuși să scazi profitabilitatea.
Cum ajută un portal B2B la raportare? Un portal B2B centralizează comenzile, clienții, prețurile și istoricul tranzacțiilor. Astfel, rapoartele devin mai rapide și mai clare decât atunci când datele sunt împărțite între telefon, e-mail, Excel și sistemul de facturare.
Ce raport arată dacă echipa pierde timp cu activități manuale? Raportul timpului de procesare a comenzilor este cel mai relevant. El poate arăta cât durează confirmarea, facturarea, corectarea erorilor și gestionarea modificărilor după plasarea comenzii.
Concluzie: profitul se vede în detalii, nu doar în totaluri
Distribuitorii care cresc profitabil nu iau decizii doar din instinct și nu se mulțumesc cu rapoarte generale de vânzări. Ei urmăresc marja pe client, recurența, valoarea medie a comenzii, rotația produselor, discounturile, comenzile pierdute, timpul de procesare și încasările.
Aceste rapoarte arată unde merită accelerată vânzarea și unde trebuie redusă risipa. Mai ales în B2B, unde prețurile sunt personalizate și comenzile recurente contează, o raportare clară poate face diferența dintre creștere de volum și creștere profitabilă.
Dacă vrei să centralizezi comenzile en-gros, prețurile personalizate, conturile de clienți B2B și rapoartele comerciale într-un singur loc, Cart200 te ajută să construiești un flux de vânzare mai clar, mai rapid și mai ușor de controlat.